Le coût moyen pondéré est une moyenne qui tient compte du poids de chaque élément : une quantité achetée pour les stocks, une proportion de financement pour le capital. Il sert notamment à calculer le coût unitaire moyen pondéré (CUMP) des marchandises et le coût moyen pondéré du capital (CMPC ou WACC). Même logique de pondération, mais deux objectifs différents : valoriser un stock ou apprécier le coût du financement d’une entreprise.
Identifier ce que l’on cherche à mesurer avant de calculer
Une moyenne simple donne autant d’importance à chaque prix ou taux. Une moyenne pondérée attribue à chacun un poids correspondant à sa place réelle dans l’ensemble. Acheter beaucoup d’articles à un prix bas doit donc davantage influencer le coût moyen qu’un petit achat à un prix élevé.
La formule générale est : moyenne pondérée = somme des valeurs multipliées par leurs poids / somme des poids. Son résultat conserve l’unité de la grandeur étudiée : euros par pièce pour un stock, pourcentage pour un coût du capital.
| Notion | Éléments pondérés | Utilité principale |
|---|---|---|
| CUMP, aussi appelé PMP | Coûts unitaires, pondérés par les quantités | Valoriser les sorties et le stock restant |
| CMPC ou WACC | Coûts des financements, pondérés par leur proportion | Évaluer le coût du capital et éclairer les investissements |
Le CUMP concerne notamment les marchandises ou matières interchangeables achetées à des coûts différents. Le CMPC relève de l’analyse financière : il combine la rémunération attendue par les actionnaires et le coût de la dette. Il ne faut donc pas choisir entre ces deux indicateurs, mais utiliser celui qui répond à la question posée.
Calculer le CUMP avec les quantités réellement disponibles
Pour une référence de stock donnée, la formule est : CUMP = (valeur du stock initial + valeur des entrées) / (quantité initiale + quantités entrées). Les valeurs doivent être établies sur une base homogène, généralement hors taxes lorsque la TVA est récupérable, en intégrant les frais incorporables au coût d’acquisition.
Un exemple : 1 500 pièces valorisées à 16 500 €
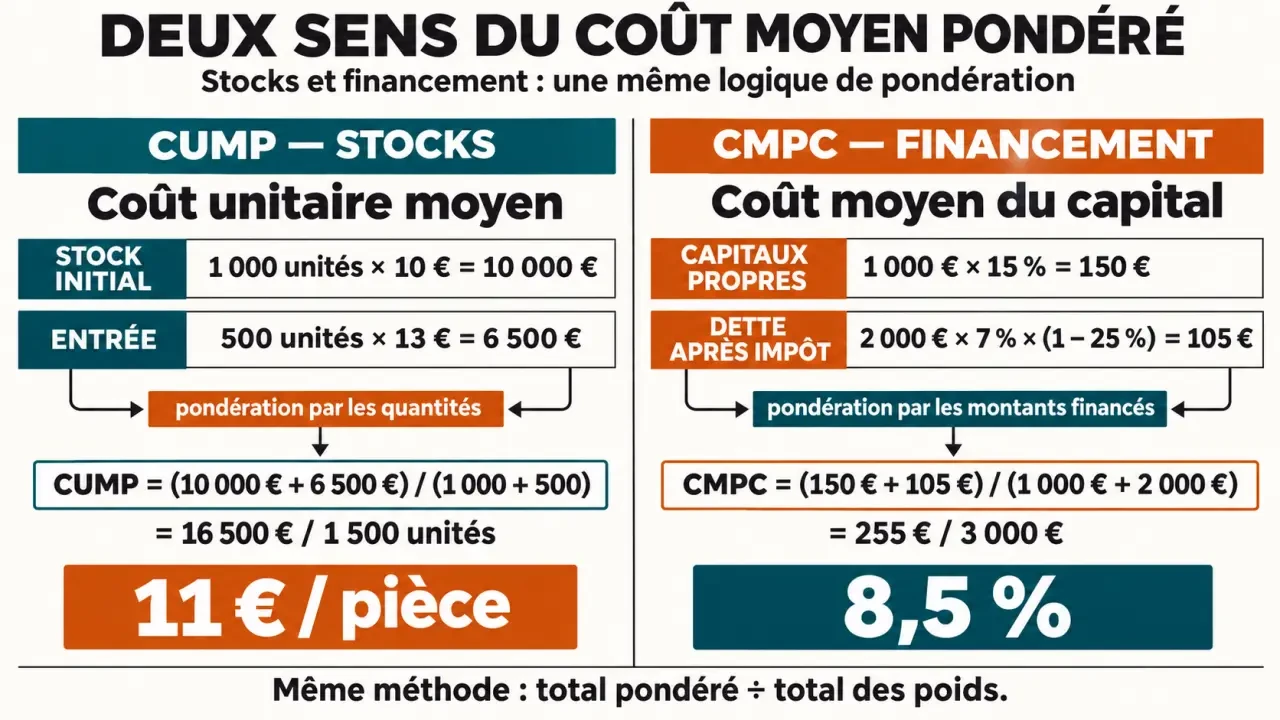
Une entreprise dispose de 1 000 unités à 10 € HT et reçoit 500 unités à 13 € HT. Le tableau permet de vérifier séparément les quantités et les valeurs avant de calculer la moyenne.
| Mouvement | Quantité | Coût unitaire HT | Valeur HT |
|---|---|---|---|
| Stock initial | 1 000 | 10 € | 10 000 € |
| Entrée | 500 | 13 € | 6 500 € |
| Total disponible | 1 500 | 11 € en moyenne | 16 500 € |
Le calcul donne 16 500 / 1 500 = 11 € HT par pièce. Une moyenne simple de 10 € et 13 € aurait donné 11,50 €, résultat incorrect puisque les quantités diffèrent. Si 300 pièces sortent ensuite, sans autre mouvement, leur valeur est de 3 300 € ; les 1 200 pièces restantes valent 13 200 €.
Après chaque entrée ou en fin de période : deux rythmes distincts
Le CUMP après chaque entrée est recalculé à chaque nouvel approvisionnement, à partir du stock encore présent et de la nouvelle réception. Les sorties suivantes utilisent ce coût jusqu’à la prochaine entrée. Une sortie seule ne modifie pas le coût unitaire moyen.
Le CUMP périodique utilise le stock initial et toutes les entrées de la période retenue. Le coût obtenu valorise les sorties de cette période et le stock final. Lorsque des sorties s’intercalent entre plusieurs achats, les deux méthodes peuvent produire des résultats différents : le calendrier des mouvements compte autant que les totaux.
Comparer le CUMP au PEPS sans confondre valeur et circulation physique
Le CUMP lisse les variations des coûts d’achat. À l’inverse, la méthode PEPS, ou FIFO, valorise les sorties en considérant que les premiers articles entrés sont les premiers sortis. Elle conserve donc des couches de coûts successives au lieu de les fondre dans une moyenne.
Reprenons les mêmes achats et une sortie de 300 pièces. En PEPS, ces pièces sont prélevées sur le lot à 10 € : la sortie vaut 3 000 € et le stock restant 13 500 €. Au CUMP, la sortie vaut 3 300 € et le stock 13 200 €. La méthode influence ainsi la valeur comptable du stock et la marge calculée, mais ne modifie pas les paiements déjà effectués aux fournisseurs.
On peut lire un stock comme une succession de strates : chaque réception porte un coût, mais aussi une date, un fournisseur et parfois une péremption. Le CUMP fusionne les coûts sans devoir effacer cette mémoire logistique. Conserver les lots dans le logiciel permet de valoriser au coût moyen tout en expédiant les produits les plus proches de leur date limite : la règle comptable et l’ordre physique de sortie répondent à deux besoins différents.
Le CUMP convient bien aux articles interchangeables et aux approvisionnements fréquents. Il masque toutefois les hausses récentes : une marge positive calculée sur un coût moyen ancien ne garantit pas qu’un réapprovisionnement au nouveau tarif restera rentable. Pour des biens individualisables, le suivi du coût propre à chaque bien peut être plus pertinent. Le choix comptable doit respecter les règles applicables et rester cohérent dans le temps.
Calculer le CMPC pour apprécier le coût du financement
Le coût moyen pondéré du capital exprime le rendement attendu par les apporteurs de financement. Dans une présentation courante combinant capitaux propres et dette, sa formule est : CMPC = [E / (E + D)] × Ke + [D / (E + D)] × Kd × (1 − T).
- E : valeur des capitaux propres ; D : valeur de la dette financière.
- Ke : rendement exigé par les actionnaires.
- Kd : coût de la dette avant impôt.
- T : taux d’imposition, lorsque l’avantage fiscal des intérêts est applicable.
Prenons un exemple avec 1 000 $ de capitaux propres, un rendement exigé de 15 %, une dette de 2 000 $, un taux d’intérêt de 7 % et un taux d’imposition de 25 %. Les capitaux propres représentent un tiers du financement et la dette deux tiers.
Le résultat est : (1 000 / 3 000) × 15 % + (2 000 / 3 000) × 7 % × (1 − 25 %) = 8,5 %. La composante des capitaux propres contribue pour 5 points et celle de la dette après impôt pour 3,5 points.
Ce taux peut servir à actualiser les flux de trésorerie disponibles pour l’ensemble des financeurs, à condition que le risque du projet soit compatible avec celui retenu pour le calcul. En évaluation financière, les pondérations reposent généralement sur des valeurs de marché. Accroître la dette ne réduit pas mécaniquement le CMPC : un endettement accru peut aussi renchérir les exigences des prêteurs et des actionnaires.
Fiabiliser le calcul dans un tableur ou un logiciel
Pour un CUMP simple, créez trois colonnes : quantité, coût unitaire et valeur totale. Calculez chaque valeur par multiplication, puis divisez la somme des valeurs par la somme des quantités. Pour un suivi après chaque entrée, ajoutez les sorties et le solde chronologique : une moyenne de tous les achats ne suffit plus.
Un logiciel de gestion de stock ou un ERP devient utile lorsque les mouvements se multiplient. Vérifiez le traitement des retours, des frais d’achat et des mouvements antidatés, qui peuvent modifier les résultats.
Pour le CMPC, séparez les montants, les pondérations et les taux. Contrôlez que les poids totalisent 100 % et que les taux sont correctement saisis en pourcentage. Dans les deux cas, conservez de la précision pendant le calcul et arrondissez à la restitution : un résultat fiable dépend d’abord de données cohérentes, pas de la sophistication de l’outil.